
بخشنامه ۲۰۰/۱۴۰۴/۵۰۶؛ بخشودگی جرائم مالیاتی با انصراف از اعتراض
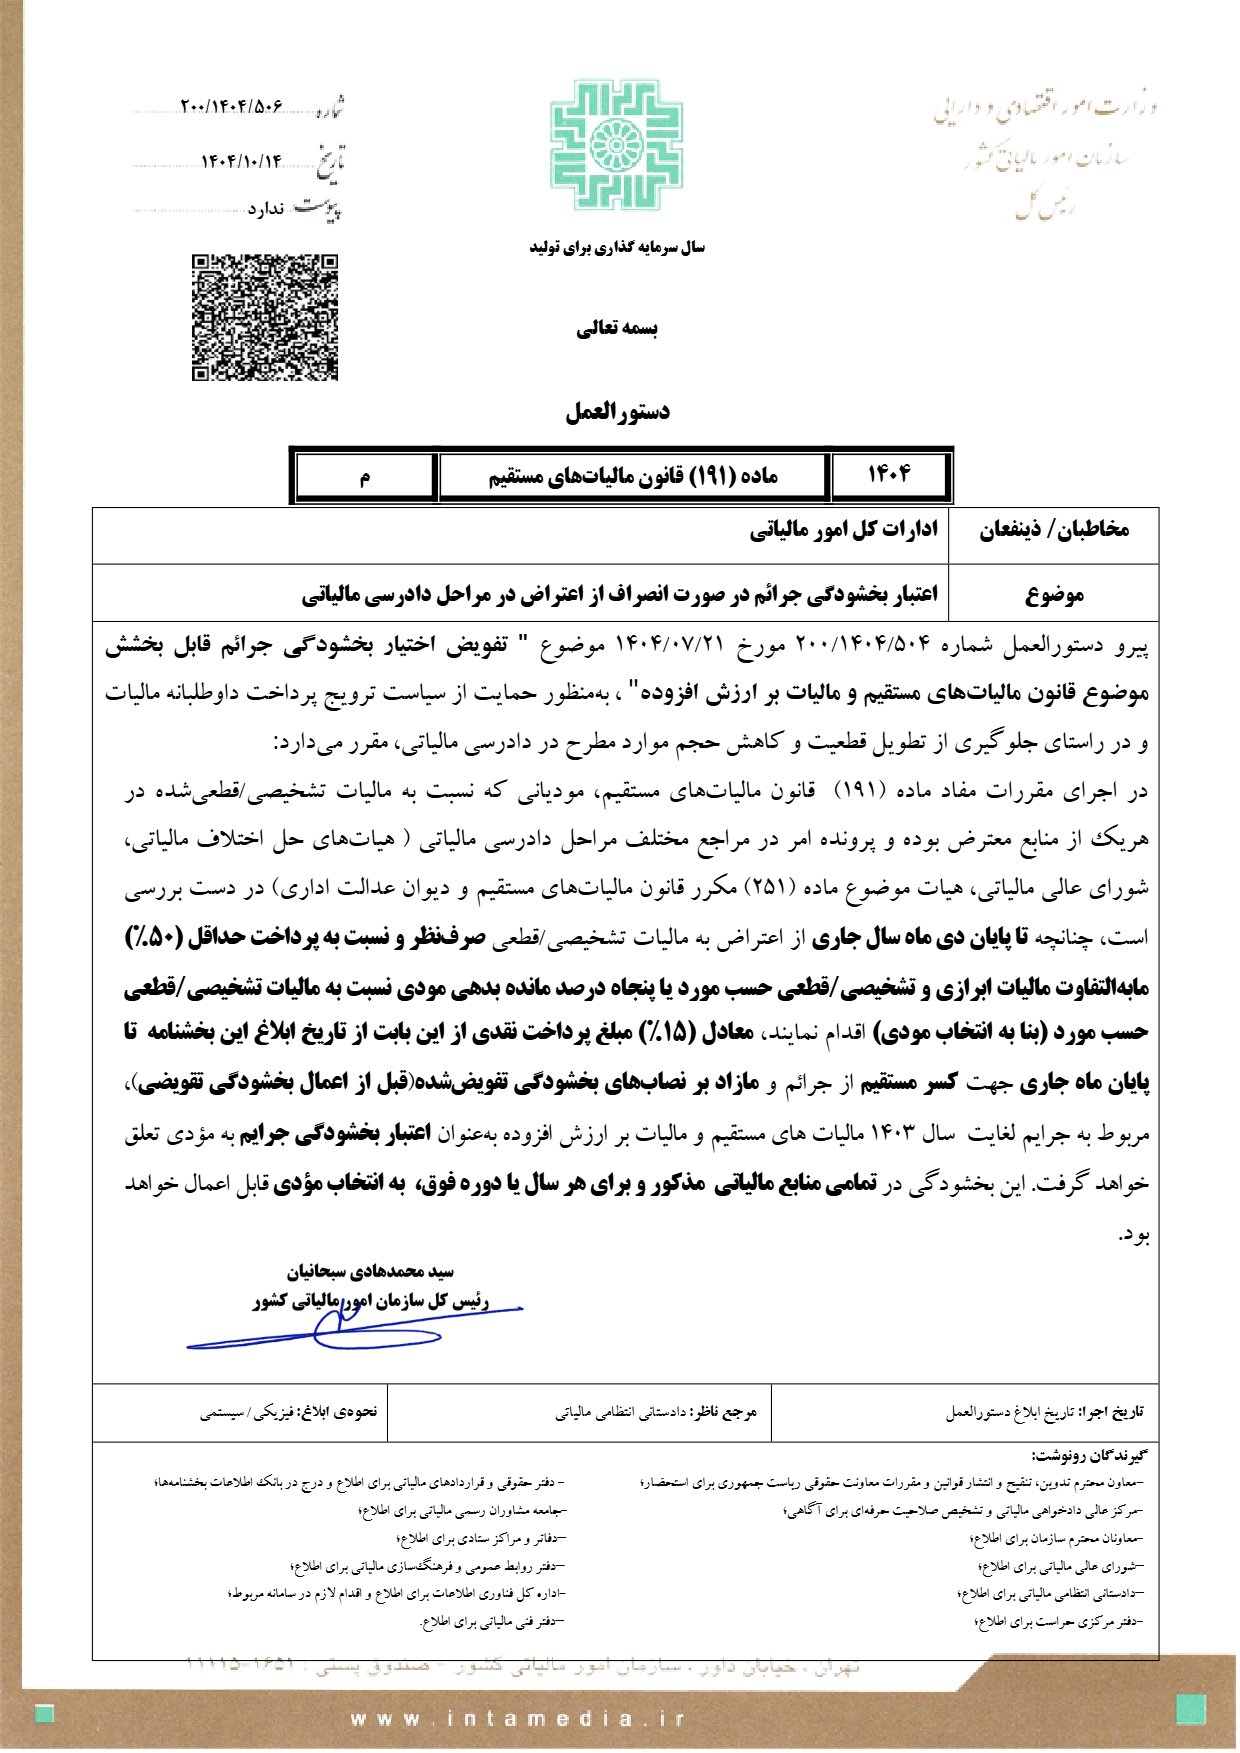
پیرو دستورالعمل شماره ۲۰۰/۱۴۰۴/۵۰۴ مورخ ۱۴۰۴/۰۷/۲۱ موضوع " تفویض اختیار بخشودگی جرائم قابل بخشش موضوع قانون مالیاتهای مستقیم و مالیات بر ارزش افزوده" ، به منظور حمایت از سیاست ترویج پرداخت داوطلبانه مالیات و در راستای جلوگیری از تطویل قطعیت و کاهش حجم موارد مطرح در دادرسی مالیاتی، مقرر می دارد:
در اجرای مقررات مفاد ماده (۱۹۱) قانون مالیاتهای مستقیم مودیانی که نسبت به مالیات تشخیصی قطعی شده درهر یک از منابع معترض بوده و پرونده امر در مراجع مختلف مراحل دادرسی مالیاتی (هیاتهای حل اختلاف مالیاتی،شورای عالی مالیاتی، هیات موضوع ماده (۲۵۱) مکرر قانون مالیاتهای مستقیم و دیوان عدالت اداری) در دست بررسی است چنانچه تا پایان دی ماه سال جاری از اعتراض به مالیات تشخیصی قطعی صرف نظر و نسبت به پرداخت حداقل (۵۰ %) مابه التفاوت مالیات ابرازی و تشخیصی قطعی حسب مورد یا پنجاه درصد مانده بدهی مودی نسبت به مالیات تشخیصی / قطعی حسب مورد (بنا به انتخاب مودی) اقدام نمایند معادل (۱۵%) مبلغ پرداخت نقدی از این بابت از تاریخ ابلاغ این بخشنامه تاپایان ماه جاری جهت کسر مستقیم از جرائم و مازاد بر نصابهای بخشودگی تفویض شده (قبل از اعمال بخشودگی تقویضی) مربوط به جرایم لغایت سال ۱۴۰۳ مالیاتهای مستقیم و مالیات بر ارزش افزوده به عنوان اعتبار بخشودگی جرایم به مؤدی تعلق خواهد گرفت. این بخشودگی در تمامی منابع مالیاتی مذکور و برای هر سال یا دوره فوق، به انتخاب مؤدی قابل اعمال خواهد بود.
سید محمد هادی سبحانیان
رئیس کل سازمان امور مالیاتی کشور
اسناد مرتبط
تفویض اختیار بخشودگی جرائم مالیاتی | ۲۰۰/۱۴۰۴/۵۰۴ | ۲۱ مهر ۱۴۰۴
در اجرای مقررات ماده ۱۹۱ قانون مالیاتهای مستقیم، اصلاحیه مورخ ۱۳۹۴/۰۴/۳۱، ضمن تأکید بر اهمیت وصول بهموقع بدهیهای مؤدیان مالیاتی موضوع قوانین مالیاتهای مستقیم و مالیات بر ارزشافزوده، بهمنظور تکریم مؤدیان محترم و تسهیل و تسریع در فرآیند وصول بدهیهای مالیاتی، مقرر میدارد:
۱- اختیار بخشودگی جرائم برای عملکرد/دوره/منبع، به شرح زیر و با رعایت سایر مقررات مربوط و بندهای این دستورالعمل، به مدیران کل امور مالیاتی تفویض میگردد:
برای سالهای عملکرد/دوره ۱۴۰۳ و به بعد، حداکثر میزان بخشودگی ۱۰۰٪، برای سال ۱۴۰۲، حداکثر ۹۵٪، برای سال ۱۴۰۱، حداکثر ۸۵٪، برای سال ۱۴۰۰، حداکثر ۷۵٪ و برای سال ۱۳۹۹ و قبل از آن، حداکثر ۶۵٪ خواهد بود.
۱-۱- در صورت پرداخت/ترتیب پرداخت بدهی پس از مراحل دادرسی مالیاتی، بابت هر مرحله دادرسی شامل هیأت حل اختلاف مالیاتی بدوی، تجدیدنظر، موضوع مواد ۲۱۶، ۲۵۱ و ۲۵۱ مکرر قانون مالیاتهای مستقیم و دیوان عدالت اداری، پنج واحد درصد از حداکثر میزان بخشودگی فوق کسر میشود.
مفاد این بند در مواردی که بدهی تشخیصی در مراحل دادرسی نسبت به برگ تشخیص، به میزان ۳۰٪ یا بیشتر کاهش یافته باشد، جاری نخواهد بود.
۲-۱- در صورت پرداخت/ترتیب پرداخت بدهی پس از یک ماه از تاریخ ابلاغ برگ اجرایی، ده واحد درصد از حداکثر میزان بخشودگی فوق، با رعایت بند (۱-۱)، کسر میشود.
معاونت فناوریهای مالیاتی موظف است ظرف سه ماه، سازوکار ساماندهی درخواست الکترونیکی ترتیب پرداخت و تأیید سامانهای آن توسط ادارات امور مالیاتی را تمهید نماید. پس از این مدت، ملاک احراز مفاد این بند، موارد مندرج در این سامانه خواهد بود.
۳-۱- حداکثر بخشودگی جریمه موضوع بند «ب» ماده ۳۶ قانون مالیات بر ارزشافزوده، برای دورههای مالیاتی بهار ۱۴۰۳ و به بعد، با رعایت مفاد بخشنامه شماره ۲۰۰/۱۴۰۴/۵۹ مورخ ۱۴۰۴/۰۶/۱۷، پس از کسر ده واحد درصد از حداکثر میزان بخشودگی فوق و با اعمال بندهای (۱-۱) و (۲-۱)، تعیین میگردد.
۲- به ازای هر ماه تأخیر در پرداخت/ترتیب پرداخت بدهیهای سنوات ۱۴۰۰ و به بعد، از تاریخ ابلاغ برگ تشخیص مالیات، حداکثر بخشودگی تفویضشده موضوع بند یک، به میزان دو واحد درصد کاهش مییابد تا در موارد پرداخت به حداکثر ۳۰٪ و در موارد ترتیب پرداخت به حداکثر ۲۰٪ برسد.
۳- به ازای هر ماه تأخیر در پرداخت/ترتیب پرداخت بدهیهای سنوات ۱۳۹۹ و قبل از آن، از تاریخ ابلاغ برگ قطعی مالیات، حداکثر بخشودگی تفویضی موضوع بند یک، به میزان دو واحد درصد کاهش مییابد تا در موارد پرداخت به حداکثر ۳۰٪ و در موارد ترتیب پرداخت به حداکثر ۲۰٪ برسد.
۴- اعطای بخشودگی جرائم، مشروط به پرداخت/ترتیب پرداخت اصل بدهی، جرائم غیرقابلبخشش و آن بخش از جرائمی است که با بخشودگی آن موافقت نشده است.
در موارد ترتیب پرداخت، اصل بدهی، جرائم غیرقابلبخشش و آن بخش از جرائمی که با بخشودگی آن موافقت نشده است، باید توأمان تقسیط شده و مبلغ هر قسط، به تناسب، برای اصل بدهی و جرائم منظور گردد.
۶- در مواردی که به استناد بخشنامههای سازمان امور مالیاتی کشور، ادارات امور مالیاتی موظف/مکلف به بخشودگی صددرصدی جرائم تأخیر موضوع ماده ۳۷ و بند «ب» ماده ۳۶ قانون مالیات بر ارزشافزوده تا سقف جرائم متعلق به مالیات و عوارض ابرازی مندرج در اظهارنامه مستردشده باشند، جرائم یادشده در گزارش رسیدگی، به تفکیک محاسبه و افشا شده و با ذکر شماره و تاریخ بخشنامه مرتبط، در برگ تشخیص/مطالبه/قطعی درج نخواهند شد.
۷- مقررات بخشودگی جرائم موضوع این دستورالعمل، بهاستثنای بند ۶، در خصوص مؤدیانی که در اجرای تبصره ۲ ماده ۲۷۴ قانون مالیاتهای مستقیم، علیه آنان از طرف سازمان اعلام جرم و نزد مراجع قضایی اقامه دعوی شده است، نسبت به سال مربوط جاری نمیباشد.
لکن چنانچه پیش از صدور قرار نهایی (کیفرخواست)، پرداخت یا ترتیب پرداخت مالیات از جانب مؤدیانی که در پنج سال گذشته محکومیت قطعی به جرائم مالیاتی نداشتهاند، صورت گیرد، این امر میتواند بنا به تشخیص اداره کل امور مالیاتی مربوط، بیانگر حسن نیت مؤدی باشد و بخشودگی، طبق مقررات همین دستورالعمل، را ممکن سازد.
در هر حال، در صورت صدور حکم برائت مؤدی، بخشودگی جرائم امکانپذیر خواهد بود.
۸- با رعایت دادنامه شماره ۱۴۰۱۰۹۹۷۰۹۰۵۸۱۲۰۸۰ مورخ ۱۴۰۱/۰۹/۲۲ هیأت عمومی دیوان عدالت اداری، در صورتی که فارغ از سال تعلق جریمه، دریافت خسارت تأخیر موضوع ماده ۲۴۲ قانون مالیاتهای مستقیم و تبصره ۶ ماده ۱۷ قانون مالیات بر ارزشافزوده مصوب ۱۳۸۷/۰۲/۱۷ و ماده ۸ قانون مالیات بر ارزشافزوده مصوب ۱۴۰۰/۰۳/۰۲ برای مؤدیان احراز شده باشد، مبالغ خسارت مذکور از جرائم قابلبخشش مربوط به دورهها/سالهای مالیاتی مورد درخواست، حسب مورد، کسر و سپس نسبت به بخشودگی جرائم اقدام گردد.
۹- اعمال بخشودگی جرائم موضوع این دستورالعمل، در صورت تقسیط مانده بدهی شامل اصل بدهی، جرائم غیرقابلبخشش و جرائمی که بخشودگی آن مورد موافقت قرار نگرفته است، مشروط به پرداخت اقساط در سررسیدهای مقرر میباشد.
۱۰- این دستورالعمل جایگزین قسمت «الف» (بندهای ۱ لغایت ۱۱) دستورالعمل شماره ۲۰۰/۱۴۰۲/۵۱۵۱۰ مورخ ۱۴۰۲/۰۷/۳۰، موضوع «تفویض اختیار تقسیط بدهی و بخشودگی جرائم قابلبخشش موضوع قانون مالیاتهای مستقیم و قانون مالیات بر ارزش افزوده» و اصلاحیههای بعدی آن میشود.
تذکرات
۱- نصابهای تفویضی موضوع دستورالعمل حاضر، مؤید حداکثر بخشودگی جرائم قابل اعطا بوده و ادارات امور مالیاتی باید با در نظر داشتن سایر شرایط مرتبط و مطابق با مقررات ماده ۱۹۱ قانون مالیاتهای مستقیم، نسبت به اعطای بخشودگی اقدام نمایند.
۲- تمام یا قسمتی از تفویض اختیار موضوع دستورالعمل حاضر، در چارچوب تعیینشده و با رعایت موارد یادشده، قابل تفویض به معاونان مدیرکل و رؤسای ادارات امور مالیاتی خواهد بود.
۳- بر اساس تبصره ۶ ماده ۲۴۷ قانون مالیاتهای مستقیم:
«در مواردی که شکایت مؤدیان از آرای هیأتهای بدوی از طرف هیأت حل اختلاف مالیاتی تجدیدنظر رد شود و همچنین شکایت از آرای هیأتهای تجدیدنظر از طرف شعب شورای عالی مالیاتی مردود اعلام شود، برای هر مرحله معادل یک درصد (۱٪) تفاوت مالیات موضوع رأی مورد شکایت و مالیات ابرازی مؤدی در اظهارنامه تسلیمی، هزینه رسیدگی تعلق میگیرد که مؤدی مکلف به پرداخت آن خواهد بود.»
لذا، نظر به آنکه هزینه مذکور ماهیتاً بهعنوان جریمه تلقی نمیشود، مقررات دستورالعمل حاضر به آن تسری نخواهد داشت.
۴- بخشودگی جرائم مالیات و عوارض هر سال/دوره برای اشخاص حقیقی تا سقف یک میلیارد (۱.۰۰۰.۰۰۰.۰۰۰) ریال و برای اشخاص حقوقی تا سقف سه میلیارد (۳.۰۰۰.۰۰۰.۰۰۰) ریال، بهصورت سیستمی اعمال خواهد شد و تابع ضوابط خاص خود خواهد بود.
تا اجرایی شدن بخشودگی بهصورت سیستمی، در این خصوص مفاد بند ۹ بخشنامه شماره ۲۰۰/۱۴۰۲/۵۱۵۱۰ مورخ ۱۴۰۲/۰۷/۳۰ جاری خواهد بود.
تاریخ اجرا
مقررات این دستورالعمل از تاریخ یکم آبانماه سال جاری (۱۴۰۴/۰۸/۰۱)، لازمالاجرا بوده و مؤدیانی که مانده اصل بدهی و جرائم غیرقابلبخشش خود را تا آن تاریخ پرداخت نمایند، کماکان مشمول مزایای بخشنامه شماره ۲۰۰/۱۴۰۲/۵۱۵۱۰ مورخ ۳۰/۰۷/۱۴۰۲ در تفویض حداکثر اختیار بخشودگی جرائم خواهند بود.
قانون مالیاتهای مستقیم ۱۳۶۶/۱۲/۰۳ | آخرین اصلاحات | تصویب ۳ اسفند ۱۳۶۶ | اجرا از ۱ فروردین ۱۳۶۸
قانون مالیاتهای مستقیم مصوب ۱۳۶۶/۱۲/۰۳ مجلس شورای اسلامی (با آخرین اصلاحات) چارچوب اصلی نظام مالیاتستانی مستقیم در ایران است و در پنج باب تنظیم شده است.
باب اول — اشخاص مشمول و تعاریف: مشخص میکند چه کسانی مشمول مالیاتاند: مالکان اموال و املاک در ایران، اشخاص حقیقی ایرانی مقیم یا غیرمقیم نسبت به درآمدشان در ایران و خارج، اشخاص حقوقی ایرانی، و اشخاص غیرایرانی نسبت به درآمد حاصل از ایران. وزارتخانهها، مؤسسات دولتی، شهرداریها و نهادهای انقلاب اسلامی معافاند. این باب همچنین اصطلاحات کلیدی مانند «صورتحساب الکترونیکی»، «کارپوشه»، «عایدی سرمایه» و «زیان سرمایه» را تعریف میکند.
باب دوم — مالیات بر دارایی: شامل فصلهای مالیات سالانه املاک، مستغلات خالی و اراضی بایر است که اغلب موادش «حذف شده»اند. فصل فعال آن مالیات بر ارث است: نرخها بسته به نوع دارایی متفاوتاند — سپردههای بانکی و اوراق بهادار ۳٪، سهام و سهمالشرکه ۱٫۵ برابر نرخ نقلوانتقال سهام، حقالامتیاز و سایر حقوق مالی ۱۰٪، خودرو ۲٪، و املاک ۱٫۵ برابر نرخ ماده ۵۹. وراث به سه طبقه (اول: پدر/مادر/همسر/فرزندان، دوم: اجداد/خواهر و برادر، سوم: عمو/عمه/دایی/خاله) تقسیم میشوند و نرخ برای طبقه دوم دو برابر و طبقه سوم چهار برابر است. فصل «حق تمبر» نیز مبالغ ثابتی برای چک، بارنامه، گواهینامهها، مدارک تحصیلی و پروانههای کسب تعیین میکند.
باب سوم — مالیات بر درآمد، مفصلترین و مهمترین بخش قانون است و شامل هفت فصل:
- مالیات بر عایدی سرمایه و درآمد املاک: انتقال املاک، خودرو، طلا/نقره/جواهر، ارز و رمزدارایی توسط اشخاص غیرتجاری مشمول مالیات بر عایدی سرمایه است. معافیتهایی برای اولین ملک مسکونی (با دوره تملک بیش از دو سال) و اولین خودروی شخصی (بیش از یک سال) پیشبینی شده. مالیات اجاره ۲۵٪ هزینهها را کسر میکند. نقلوانتقال قطعی املاک به نرخ ۵٪ ارزش معاملاتی و حق واگذاری محل ۲٪ مشمول مالیات است.
- مالیات بر درآمد کشاورزی: درآمد فعالیتهای کشاورزی، دامپروری و مانند آن از مالیات معاف است.
- مالیات بر درآمد حقوق: معافیت سالانه هر سال در بودجه تعیین میشود؛ مازاد تا هفت برابر آن سقف با نرخ ۱۰٪ و مازاد بیشتر با نرخ ۲۰٪ مشمول مالیات است.
- مالیات بر درآمد مشاغل: صاحبان مشاغل موظف به تسلیم اظهارنامه و نگهداری دفاترند؛ درآمد مشمول تا سقف معافیت ماده ۸۴ معاف و مازاد آن با نرخهای پلکانی ماده ۱۳۱ مشمول مالیات است.
- مالیات بر درآمد اشخاص حقوقی: نرخ ثابت ۲۵٪ بر درآمد مشمول مالیات شرکتها و سایر اشخاص حقوقی اعمال میشود (با تخفیفهایی برای تعاونیها و افزایش درآمد ابرازی).
- مالیات بر درآمد اتفاقی: درآمدهای بلاعوض، جوایز، هدایا و معاملات محاباتی را شامل میشود، با معافیتهایی برای کمکهای خیریه و دولتی.
نرخهای عمومی مالیات بر درآمد اشخاص حقیقی (ماده ۱۳۱) بهصورت پلکانی است: تا ۵۰۰ میلیون ریال ۱۵٪، تا یک میلیارد ریال ۲۰٪، و مازاد بر آن ۲۵٪.
باب چهارم — مقررات مختلفه: شامل فهرست گستردهای از معافیتهای مالیاتی (واحدهای تولیدی و معدنی با «نرخ صفر» تا پنج یا ده سال، مدارس غیرانتفاعی، صادرات کالا و خدمات، موقوفات و نهادهای مذهبی/خیریه)، هزینههای قابل قبول و استهلاک برای محاسبه درآمد مشمول مالیات اشخاص حقوقی و صاحبان مشاغل، و مقررات عمومی مانند سال مالیاتی (منطبق بر سال شمسی)، مرور زمان مالیاتی (پنج سال)، وظایف مؤدیان و اشخاص ثالث (بانکها، دفاتر اسناد رسمی، ادارات ثبت) در گزارشدهی اطلاعات مالیاتی، و جرایم مالیاتی (از جریمه عدم تسلیم اظهارنامه تا جرایم کیفری برای کتمان درآمد و فرار مالیاتی).
باب پنجم — سازمان تشخیص و مراجع مالیاتی: ساختار اداری و قضایی نظام مالیاتی را مشخص میکند: سازمان امور مالیاتی کشور مسئول شناسایی، تشخیص و وصول مالیات است. اختلافات مالیاتی ابتدا در هیأتهای حل اختلاف مالیاتی (بدوی و تجدیدنظر) رسیدگی میشود؛ مرجع بالاتر شورای عالی مالیاتی است که به شکایات از نظر تطبیق با قانون (نه ماهیت پرونده) رسیدگی میکند. دادستانی انتظامی مالیاتی تخلفات مأموران مالیاتی را پیگیری میکند و در موارد جرائم مالیاتی سنگین (کتمان درآمد، اسناد صوری، فرار مالیاتی سازمانیافته) پرونده به دادسراها و دادگاههای ویژه مالیاتی ارجاع میشود.
نکتهی مهم برای مؤدیان: این قانون بهطور فزاینده بر سامانه مؤدیان و صورتحساب الکترونیکی (موضوع قانون پایانههای فروشگاهی) متکی شده است؛ بسیاری از معافیتها، محاسبهی عایدی سرمایه و حتی زمانبندی پرداخت مالیات، مشروط به استقرار این بستر اجرایی و ثبت صورتحسابهای الکترونیکی است.