اظهارنامه مالیاتی چیست؟ انواع، مهلت و نحوه ارسال
اظهارنامه مالیاتی سندی است که مؤدی اطلاعاتی مانند درآمد، هزینه، معاملات و وضعیت مالی خود را در آن به سازمان امور مالیاتی اعلام میکند. تسلیم اظهارنامه، در مواردی که طبق قوانین و مقررات مالیاتی برای مؤدی الزامی است، یک تکلیف قانونی محسوب میشود و زمان و نحوه ارسال آن با توجه به نوع مؤدی و فعالیت اقتصادی متفاوت است.
در این مقاله بررسی میکنیم اظهارنامه چیست، چه انواعی دارد، چه کسانی باید اظهارنامه مالیاتی ارسال کنند، نحوه ارسال آن چگونه است و مهلت ارسال اظهارنامه مالیاتی در سال ۱۴۰۵ چه زمانی خواهد بود. اگر با انواع اظهارنامه یا مراحل ارسال آن آشنایی ندارید، این راهنما میتواند تصویر کاملی از این فرآیند در اختیار شما قرار دهد.
اظهارنامه مالیاتی چیست؟
اظهارنامه مالیاتی گزارشی است که مؤدی اطلاعات مربوط به فعالیت و وضعیت مالی خود را برای یک دورهی مشخص به سازمان امور مالیاتی اعلام میکند؛ شامل درآمد، فروش، هزینههای قابل قبول، داراییها، بدهیها، معافیتها و مالیاتهای پرداختشده.
در نظام مالیاتی ایران، اظهارنامه یکی از ابزارهای اصلی خوداظهاری مالیاتی است: مؤدی اطلاعات و عملکرد مالی خود را بر اساس اسناد و مدارک اعلام میکند و سازمان امور
مالیاتی میتواند صحت این اطلاعات را طبق مقررات بررسی کند. اطلاعاتی که در اظهارنامه ثبت میشود، در فرآیند رسیدگی و تعیین نهایی مالیات مؤدی هم مورد استفاده قرار میگیرد.
اظهارنامه مالیاتی چه اطلاعاتی دارد؟
محتوای اظهارنامه به نوع آن و وضعیت مؤدی بستگی دارد، اما معمولاً شامل این موارد است:
اطلاعات هویتی: کد ملی، شناسه ملی و اطلاعات پرونده مالیاتی
درآمد و فروش: میزان درآمد یا فروش حاصل از فعالیت
هزینهها: هزینههای مرتبط با فعالیت و هزینههای قابل قبول مالیاتی
معافیتها و نرخ صفر: مواردی که طبق قانون مشمول معافیت یا نرخ صفر هستند
مالیاتهای پرداختشده: مبالغ پرداخت یا پیشپرداختشده
اطلاعات شرکا و سهامداران: در مواردی که برای نوع مؤدی و اظهارنامه لازم باشد
اطلاعات اظهارشده باید با اسناد، مدارک، دفاتر و سوابق مالی مؤدی هماهنگ باشد؛ اختلاف جدی میان این دو، در رسیدگیهای بعدی مشکلساز میشود.
انواع اظهارنامه مالیاتی کداماند؟
عبارت «اظهارنامه مالیاتی» فقط به یک فرم اشاره نمیکند. مؤدیان ممکن است با توجه به نوع فعالیت خود با اظهارنامههای مختلفی مواجه شوند:
| نوع اظهارنامه یا گزارش | کاربرد | دوره |
|---|---|---|
| اظهارنامه عملکرد | اعلام عملکرد مالی و اطلاعات مربوط به درآمد و مالیات مؤدی | معمولاً سالانه |
| اظهارنامه مالیات بر ارزشافزوده | اعلام اطلاعات مربوط به مالیات و عوارض ارزشافزوده | دورهای (فصلی) |
| اظهارنامه یا گزارشهای درآمدهای خاص | اعلام درآمدهایی مانند اجاره، در موارد مقرر | بسته به نوع تکلیف |
نکته: صورت معاملات موضوع ماده ۱۶۹، اظهارنامه مالیاتی محسوب نمیشود و یک تکلیف جداگانه برای گزارشدهی اطلاعات معاملات است.
اظهارنامه عملکرد چیست؟
گزارشی از عملکرد مالی مؤدی در یک سال مالیاتی است که اطلاعات موردنیاز برای تعیین مالیات بر درآمد در آن اعلام میشود. اشخاص حقیقی و حقوقی، در صورت مشمول بودن، تکالیف مربوط به این نوع اظهارنامه را طبق نوع فعالیت خود انجام میدهند.
اظهارنامه ارزشافزوده چیست؟
اظهارنامه ارزشافزوده گزارشی است که مؤدیان مشمول مالیات بر ارزشافزوده، اطلاعات مربوط به فروش، خرید، مالیات و عوارض ارزشافزوده فعالیت خود را طبق مقررات و در مهلت مقرر اعلام میکنند. این اظهارنامه با اظهارنامه عملکرد تفاوت دارد؛ اظهارنامه عملکرد به مالیات بر درآمد مربوط میشود، در حالی که اظهارنامه ارزشافزوده به مالیات و عوارض ارزشافزوده معاملات و فعالیتهای مشمول اختصاص دارد.
اظهارنامه ارزشافزوده بهصورت دورهای و معمولاً هر سه ماه یکبار (فصلی) ارائه میشود و مؤدی باید اطلاعات مربوط به هر دوره را در مهلت قانونی همان دوره اعلام و تکالیف مربوط به پرداخت مالیات و عوارض را انجام دهد.
اظهارنامه اصلی، اصلاحی، جایگزین چه تفاوتی دارند؟
این اصطلاحات به وضعیت اظهارنامه و زمان یا نحوهی اصلاح اطلاعات مربوط میشوند:
اصلی:
اولین اظهارنامهای است که مؤدی برای یک دوره مالیاتی مشخص تهیه و تسلیم میکند. این اظهارنامه مبنای رسیدگی و محاسبات مالیاتی قرار میگیرد.
جایگزین:
در برخی سامانهها و طبق مقررات همان سال، ممکن است مؤدی بتواند تا قبل از پایان مهلت قانونی تسلیم اظهارنامه، اظهارنامه جدیدی ارسال کند و آن را جایگزین اظهارنامه قبلی کند. بنابراین، اظهارنامه جایگزین در واقع نسخه جدیدی است که پیش از پایان مهلت، جای اظهارنامه قبلی را میگیرد و امکان استفاده از آن به مقررات و امکانات سامانه در همان سال بستگی دارد.
اصلاحی:
اگر مؤدی پس از تسلیم اظهارنامه متوجه اشتباه محاسباتی یا اشتباه در اطلاعات اظهارنامه یا ترازنامه شود، ماده ۲۲۶ قانون مالیاتهای مستقیم برای اصلاح این اشتباه شرایطی را پیشبینی کرده است. بر اساس این ماده، مؤدی میتواند ظرف یک ماه پس از پایان مهلت قانونی تسلیم اظهارنامه، با ارائه مدارک و اسناد لازم، اشتباه خود را اصلاح کند.
نکته مهم: ارسال اظهارنامه اصلاحی مهلت جدیدی برای تسلیم اظهارنامه ایجاد نمیکند و تاریخ تسلیم اظهارنامه اصلاحی، همان تاریخ تسلیم اظهارنامه اولیه در نظر گرفته میشود؛ بنابراین، با ارسال اظهارنامه اصلاحی نمیتوان مهلت قانونی تسلیم اظهارنامه را تغییر داد.
به عنوان مثال: اگر مؤدی اظهارنامه عملکرد خود را در مهلت قانونی ارسال کرده باشد و بعد متوجه شود یکی از ارقام را اشتباه وارد کرده است، در صورت وجود شرایط ماده ۲۲۶ میتواند در مهلت مقرر برای اصلاح آن اقدام کند و مستندات مربوط به اشتباه را ارائه دهد.
چه کسانی باید اظهارنامه مالیاتی ارسال کنند؟
تکلیف به ارسال اظهارنامه مالیاتی برای همه مؤدیان یکسان نیست و به نوع مؤدی، نوع درآمد، فعالیت و مقررات مالیاتی مربوط به همان سال بستگی دارد. بهطور کلی، مهمترین گروهها عبارتاند از:
صاحبان مشاغل و اشخاص حقیقی
صاحبان مشاغل، در صورت مشمول بودن، باید تکالیف مالیاتی مربوط به فعالیت خود را انجام دهند. نوع فعالیت، میزان درآمد، گروه مالیاتی و شرایط قانونی مؤدی میتواند بر نحوه انجام این تکالیف و نوع اظهارنامه اثر بگذارد. بنابراین، صرف صاحب کسبوکار بودن بهتنهایی برای تعیین تکلیف مالیاتی کافی نیست و باید وضعیت مؤدی و گروهبندی مشاغل مالیاتی ۱۴۰۵ بررسی شود.
اشخاص حقوقی
طبق ماده ۱۱۰ قانون مالیاتهای مستقیم، اشخاص حقوقی مکلفاند اظهارنامه مالیاتی، ترازنامه و حساب سود و زیان متکی به دفاتر و اسناد خود را در مهلت قانونی تسلیم کنند. بنابراین، تکلیف اشخاص حقوقی صرفاً تکمیل یک فرم اظهارنامه نیست و صورتهای مالی و اسناد مرتبط نیز در این فرآیند اهمیت دارند.
مؤدیان دارای درآمد اجاره
افرادی که از اجاره دادن املاک درآمد دارند، در صورت مشمول بودن، تابع مقررات مالیات بر درآمد اجاره هستند. بنابراین، نداشتن فعالیت تجاری لزوماً به معنی نداشتن تکلیف مالیاتی نیست و درآمد اجاره نیز باید مطابق مقررات مربوط بررسی شود.
تبصره ماده ۱۰۰؛ آیا جایگزین اظهارنامه است؟
برای صاحبان مشاغل واجد شرایط، امکان استفاده از تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم وجود دارد. در این حالت، مؤدی میتواند طبق ضوابط همان سال، بهجای تسلیم اظهارنامه عملکرد از فرم مالیات مقطوع استفاده کند. تبصره ماده ۱۰۰ برای همه صاحبان مشاغل نیست و شرایط استفاده از آن، از جمله نصاب فروش یا درآمد و نوع فعالیت، هر سال بر اساس مقررات اعلامشده تعیین میشود. بنابراین، شرایط استفاده از تبصره ماده ۱۰۰ در سال ۱۴۰۵ باید بر اساس مقررات و نصابهای همان سال بررسی شود.
آیا افراد و شرکتهای معاف از مالیات هم باید اظهارنامه بدهند؟
معاف بودن یک فعالیت از مالیات، به معنی حذف همهی تکالیف مالیاتی نیست. طبق ماده ۱۴۶ مکرر قانون مالیاتهای مستقیم، برخورداری از نرخ صفر یا برخی معافیتها در بسیاری موارد به ارائهی اظهارنامه، دفاتر یا اسناد در موعد مقرر وابسته است (با استثناهایی که خود قانون تعیین کرده).
معافیت از مالیات ≠ معافیت از همهی تکالیف مالیاتی.
نحوه ارسال اظهارنامه مالیاتی چگونه است؟
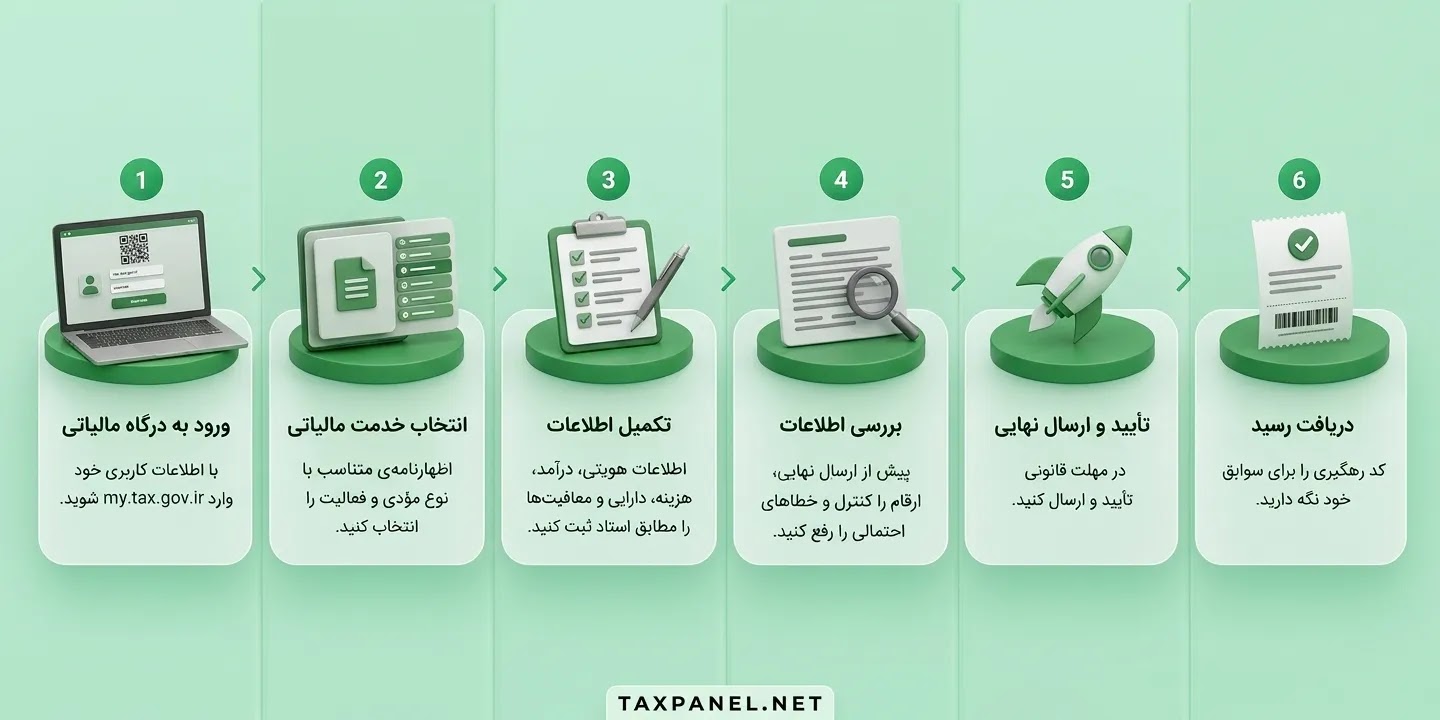
روند کلی، فارغ از نوع اظهارنامه، این مراحل را دارد:
ورود به درگاه مالیاتی : با اطلاعات کاربری خود وارد my.tax.gov.ir شوید.
انتخاب خدمت مالیاتی : اظهارنامهی متناسب با نوع مؤدی و فعالیت را انتخاب کنید.
تکمیل اطلاعات : اطلاعات هویتی، درآمد، هزینه، دارایی و معافیتها را مطابق اسناد ثبت کنید.
بررسی اطلاعات : پیش از ارسال نهایی، ارقام را کنترل و خطاهای احتمالی را رفع کنید.
تأیید و ارسال نهایی : در مهلت قانونی تأیید و ارسال کنید.
دریافت رسید : کد رهگیری را برای سوابق خود نگه دارید؛ این کد مدرک رسمی ارسال است.
مسیر و فرمهای سامانه ممکن است در دورههای مختلف تغییر کند؛ برای مسیر دقیق، آخرین اطلاعیهی سامانهی رسمی سازمان امور مالیاتی را ملاک قرار دهید.
مهلت ارسال اظهارنامه چقدر است؟
مهلت ارسال اظهارنامه مالیاتی به نوع مؤدی، نوع اظهارنامه و دوره مالیاتی بستگی دارد و ممکن است بر اساس مقررات یا بخشنامههای همان سال تغییر کند. بنابراین برای تعیین مهلت دقیق، باید سال مربوط و نوع تکلیف مالیاتی را در نظر گرفت.
بهطور کلی:
| نوع تکلیف مالیاتی | مهلت ارسال |
|---|---|
| اظهارنامه عملکرد اشخاص حقیقی | طبق مهلت قانونی اعلامشده برای همان سال |
| اظهارنامه عملکرد اشخاص حقوقی | طبق مهلت قانونی مربوط به سال مالی شرکت |
| اظهارنامه یا تکالیف ارزشافزوده | بهصورت دورهای و طبق مهلت مقرر برای هر دوره |
مهلت اظهارنامه مالیاتی ۱۴۰۵
مهلتهای ارسال اظهارنامه و تکالیف مالیاتی ممکن است با توجه به بخشنامههای سازمان امور مالیاتی تمدید یا اصلاح شوند. به همین دلیل، برای مشاهده تاریخهای دقیق، آخرین مهلتها و تمدیدهای مربوط به سال ۱۴۰۵، جدول بهروز مهلت ارسال اظهارنامه مالیاتی ۱۴۰۵ را ببینید.
جریمه عدم ارسال اظهارنامه مالیاتی چیست؟
بر اساس ماده ۱۹۲ قانون مالیاتهای مستقیم، اگر مؤدی مکلف به تسلیم اظهارنامه، آن را در موعد مقرر ارائه نکند، جریمهای معادل ۳۰ درصد مالیات متعلق برای اشخاص حقوقی و صاحبان مشاغل و ۱۰ درصد برای سایر مؤدیان در نظر گرفته میشود. این ماده درآمدهای کتمانشده و هزینههای غیرواقعی را هم مشمول همین حکم میداند.
طبق ماده ۱۹۳ قانون مالیاتهای مستقیم، عدم تسلیم ترازنامه و حساب سود و زیان یا عدم ارائهی دفاتر در موارد مقرر میتواند موجب جریمه شود. تکمیل اظهارنامه از نگهداری اسناد و مدارک حسابداری جدا نیست.
قبل از ارسال اظهارنامه چه نکاتی را بررسی کنیم؟
سال عملکرد را درست انتخاب کردهاید.
اطلاعات هویتی و پروندهی مالیاتی صحیح است.
درآمد و فروش با اسناد حسابداری مطابقت دارد.
هزینههای ثبتشده مستند و قابل دفاع هستند.
اطلاعات معافیتها و نرخ صفر درست درج شده است.
مالیاتهای پرداختشده یا پیشپرداختها بررسی شدهاند.
گروه مالیاتی و تکالیف مربوط به فعالیت مشخص است.
در صورت امکان استفاده از تبصره ماده ۱۰۰، شرایط آن بررسی شده است.
اظهارنامه پیش از پایان مهلت قانونی ارسال شده است.
رسید یا کد رهگیری ارسال، نگهداری شده است.
سوالات متداول
اظهارنامه مالیاتی چیست؟
گزارشی رسمی است که مؤدی اطلاعات عملکرد و وضعیت مالی خود را طبق مقررات به سازمان امور مالیاتی اعلام میکند.
چه کسانی باید اظهارنامه مالیاتی بدهند؟
اشخاص حقیقی، صاحبان مشاغل و اشخاص حقوقی، در صورت مشمول بودن. نوع تکلیف بر اساس وضعیت مؤدی، فعالیت و مقررات مالیاتی تعیین میشود.
آیا شرکت بدون فعالیت هم باید اظهارنامه بدهد؟
غیرفعال بودن بهتنهایی همهی تکالیف را حذف نمیکند. شرکت باید وضعیت پروندهی خود را بررسی کند و در مواردی که اظهارنامه الزامی است، آن را در مهلت مقرر ارائه دهد.
تفاوت اظهارنامه عملکرد و ارزشافزوده چیست؟
عملکرد به مالیات بر درآمد مربوط است، ارزشافزوده به مالیات و عوارض معاملات. تکالیف و دورههای ارسال هرکدام هم متفاوت است.
آیا صورت معاملات فصلی همان اظهارنامه مالیاتی است؟
خیر. صورت معاملات موضوع ماده ۱۶۹ یک تکلیف گزارشدهی جداگانه است.
اگر اظهارنامه را دیر ارسال کنیم چه میشود؟
در موارد مشمول ماده ۱۹۲، جریمهای معادل ۳۰ درصد مالیات (اشخاص حقوقی و صاحبان مشاغل) یا ۱۰ درصد (سایر مؤدیان) تعلق میگیرد.
اظهارنامه اصلاحی چه زمانی استفاده میشود؟
اگر پس از ارسال متوجه اشتباه یا نقص اطلاعات شوید. طبق ماده ۲۲۶، اصلاح اشتباهات با ارائهی مدارک لازم تا یک ماه پس از پایان مهلت تسلیم اظهارنامه امکانپذیر است.
آیا افراد معاف از مالیات هم باید اظهارنامه بدهند؟
در بسیاری از موارد بله؛ چون برخورداری از نرخ صفر یا بعضی معافیتها میتواند مشروط به ارائهی اظهارنامه باشد.
تبصره ماده ۱۰۰ جایگزین اظهارنامه است؟
برای صاحبان مشاغل واجد شرایط بله، اما عمومی نیست؛ شرایط و نصابهای آن هرسال باید بررسی شود.
جمعبندی
اظهارنامه مالیاتی یکی از مهمترین تکالیف مؤدیان برای اعلام درآمد، هزینه و اطلاعات مالی به سازمان امور مالیاتی است و نحوه ارسال آن به نوع مؤدی، نوع درآمد و مقررات مربوط به همان سال بستگی دارد. اشخاص حقیقی، صاحبان مشاغل و اشخاص حقوقی، در صورت مشمول بودن، باید تکالیف مالیاتی خود را در مهلت قانونی انجام دهند.
در این میان، آشنایی با تفاوت اظهارنامه اصلی، جایگزین و اصلاحی، مهلت ارسال و نحوه اصلاح اطلاعات اهمیت زیادی دارد. همچنین برخی صاحبان مشاغل واجد شرایط میتوانند طبق مقررات همان سال از تبصره ماده ۱۰۰ استفاده کنند و بهجای اظهارنامه عملکرد، مالیات خود را از طریق فرم مالیات مقطوع پرداخت کنند.
در نهایت، برای جلوگیری از جرائم و مشکلات مالیاتی، بهتر است مؤدی پیش از پایان مهلت قانونی، نوع تکلیف مالیاتی خود را مشخص کرده و اظهارنامه یا فرم مربوط را با اطلاعات و مدارک صحیح ارسال کند.